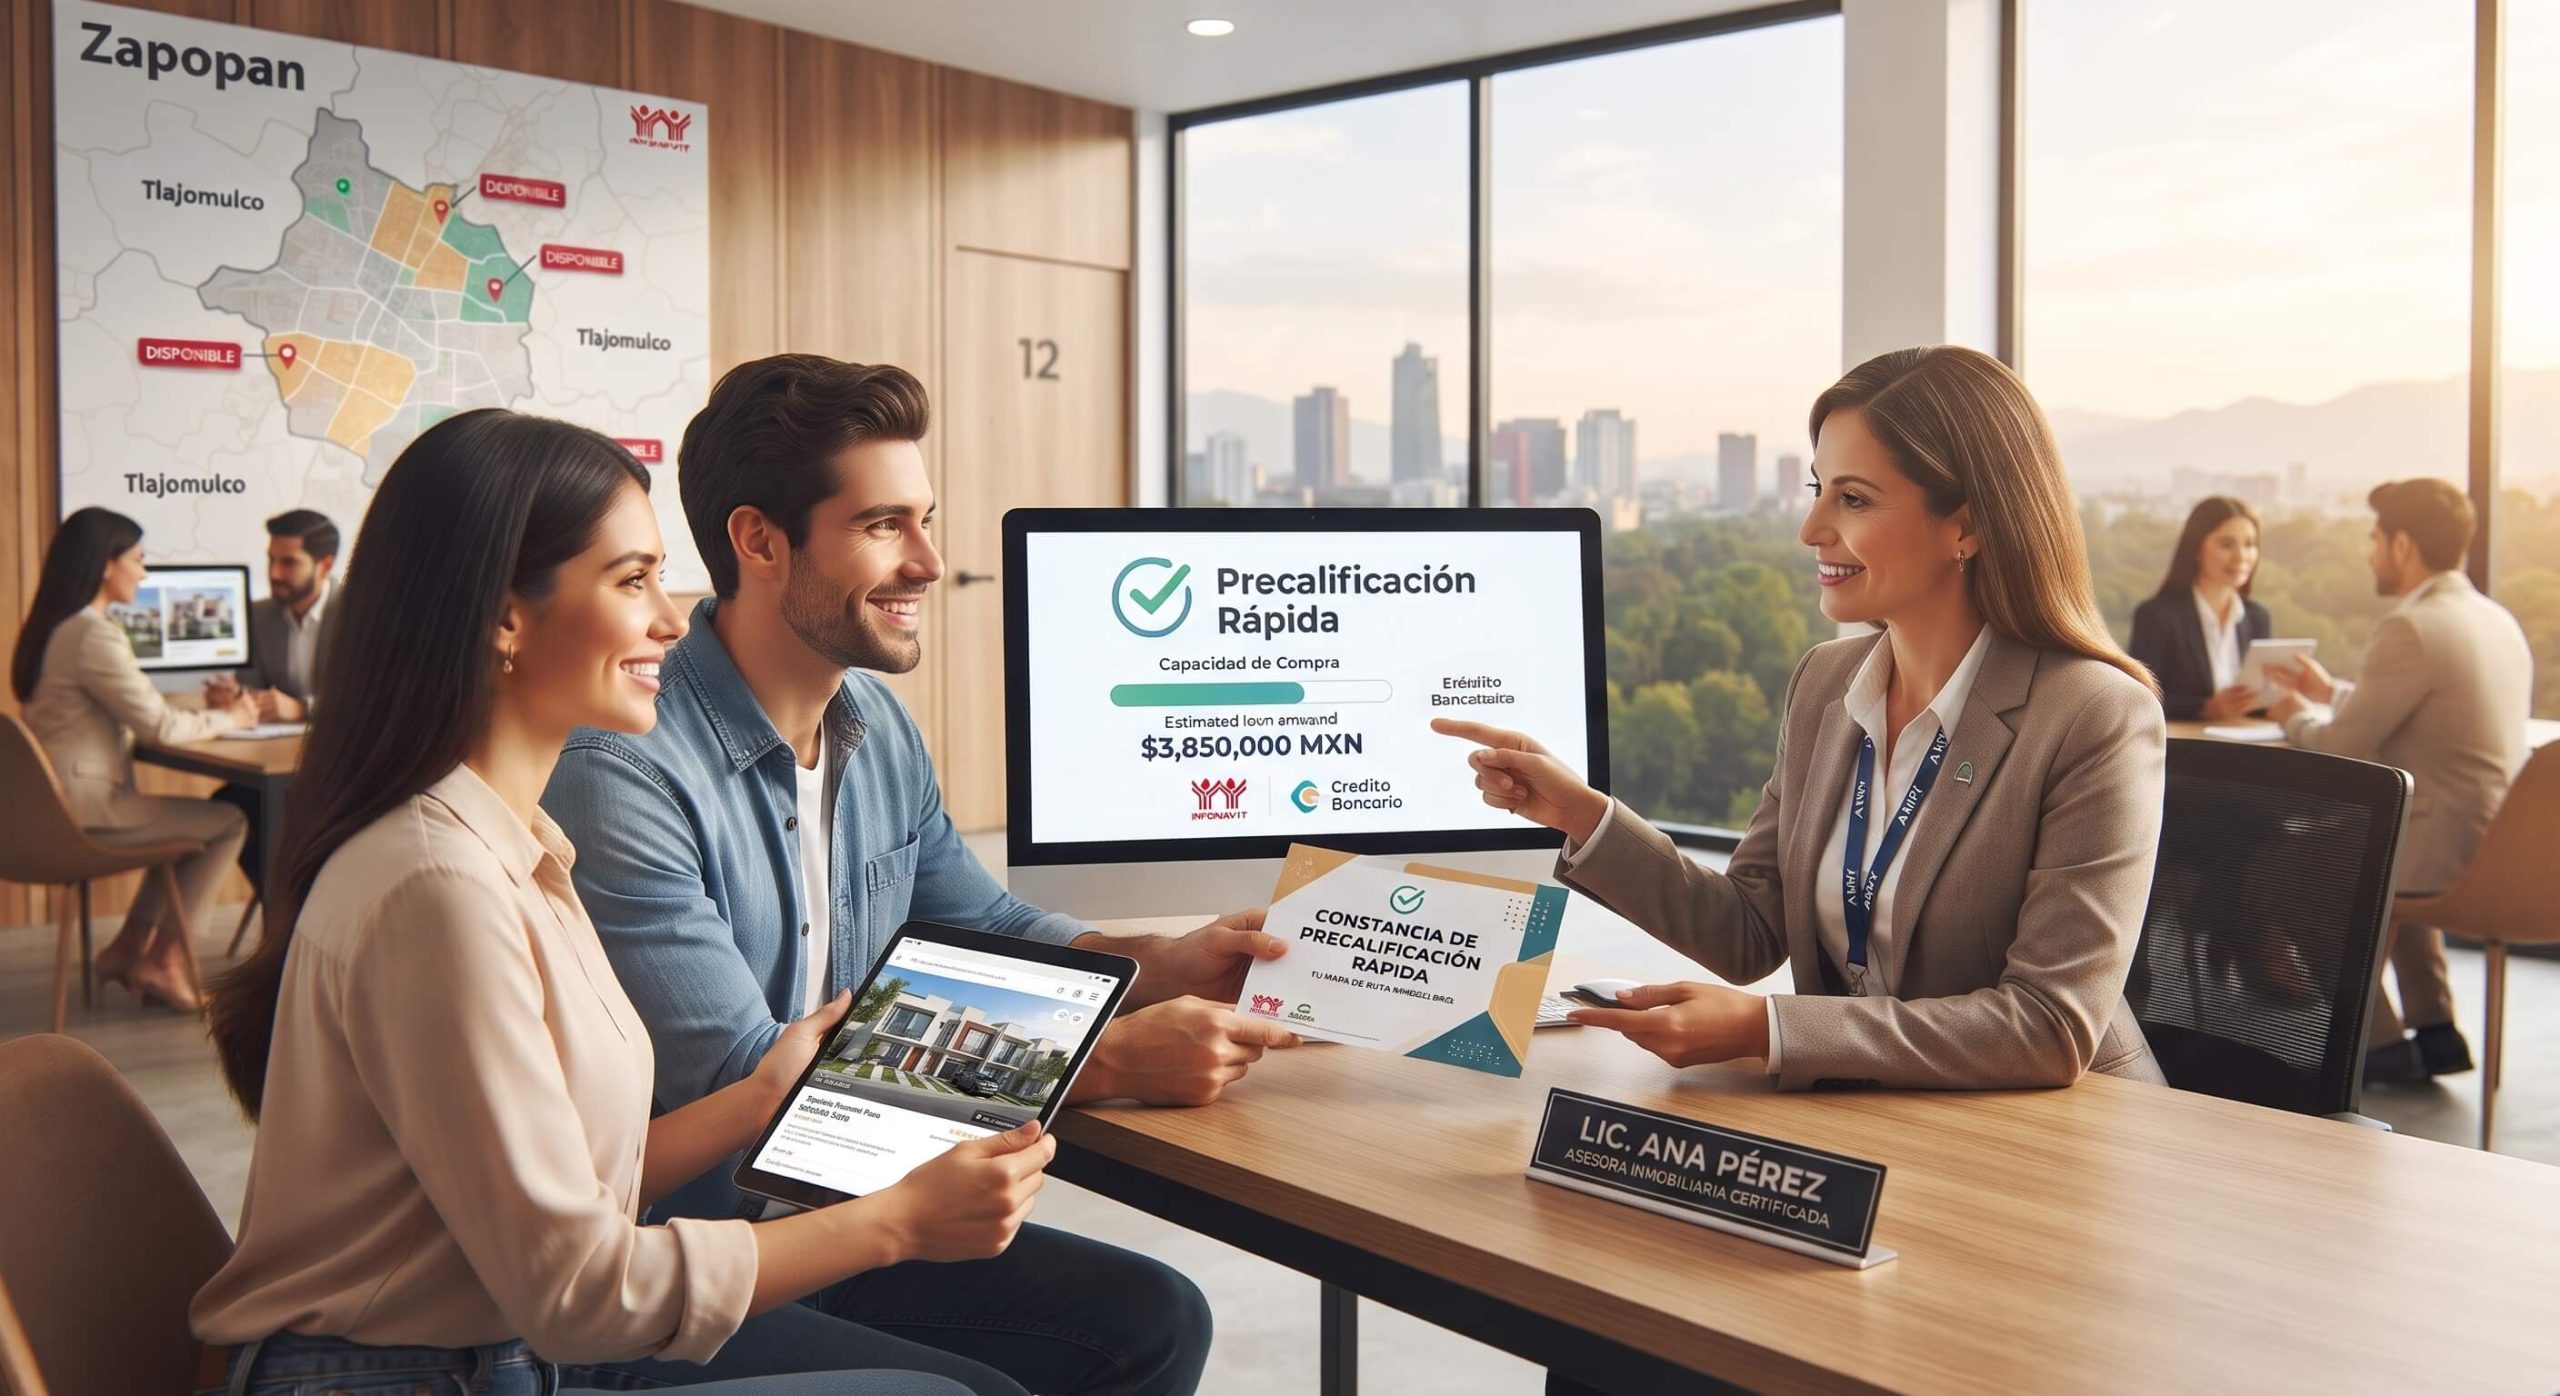
Imagínate este escenario: después semanas de revisar portales inmobiliarios, comparar zonas, analizar plusvalías y debatir con tu pareja o familiares, finalmente encuentras la casa de tus sueños. Tiene el metraje perfecto, la distribución ideal, tres recámaras amplias y una ubicación inmejorable en el sur de la Zona Metropolitana de Guadalajara. Emocionado, contactas al asesor, agendas una cita y te enamoras por completo al pisar el inmueble. Sin embargo, al momento de hablar de números y dar el siguiente paso formal, descubres que el precio está muy por encima de tu capacidad crediticia real, o peor aún, que tu perfil financiero requiere ciertos ajustes que debiste hacer meses atrás.
Esta situación, aunque común, es completamente evitable. El error más costoso que cometen los compradores de bienes raíces en México no es elegir una mala zona o pagar de más, sino iniciar la búsqueda de un inmueble a ciegas, sin saber exactamente con cuánto presupuesto real disponen. Es aquí donde cobra absoluta relevancia un concepto fundamental en las finanzas personales y el sector inmobiliario: la precalificación rápida para compradores de vivienda.
Lejos de ser un trámite burocrático o un obstáculo diseñado por los bancos, la precalificación representa el mapa de ruta indispensable para cualquier comprador inteligente. En las siguientes líneas, te explicaremos a detalle cómo opera este proceso, qué evalúan las instituciones y por qué te ahorrará dolores de cabeza, tiempo y dinero.
1. ¿Qué es exactamente una precalificación hipotecaria?
Para entender el proceso, primero debemos separar los conceptos. Una precalificación no es una autorización definitiva de crédito, sino un ejercicio financiero preliminar. Funciona como un diagnóstico rápido y estimado que realizan las instituciones bancarias, los institutos de vivienda (como Infonavit o Fovissste) o los brokers hipotecarios especializados, utilizando la información básica proporcionada por el propio solicitante.
A través de este análisis inicial, se cruzan tres variables fundamentales:
- Ingresos mensuales comprobables: El sueldo bruto o los ingresos netos declarados ante Hacienda.
- Historial y comportamiento crediticio: Un vistazo general al Buró de Crédito para medir el nivel de responsabilidad financiera previa.
- Capacidad de pago mensual: La regla financiera que dictamina que la mensualidad de tu futuro crédito no debe superar un porcentaje saludable de tus ingresos (generalmente entre el 30% y el 40%).
Con estos datos sobre la mesa, la precalificación arroja un número estimado: el monto máximo de préstamo al que puedes aspirar y, por ende, el valor aproximado de la propiedad que puedes comprar considerando tus ahorros actuales para el enganche.
2. El paso a paso: ¿Cómo opera el proceso de precalificación rápida?
A diferencia de un trámite de crédito tradicional —que puede requerir semanas de validación documental, avalúos y dictámenes técnicos—, una precalificación rápida está diseñada para resolverse en cuestión de minutos. Los pasos habituales en la actualidad digital son los siguientes:
A. Recopilación de datos generales
No necesitas llevar folders llenos de papeles a una sucursal bancaria. Para una precalificación rápida, los formularios digitales o los asesores suelen solicitar datos muy directos: ingresos mensuales aproximados, antigüedad en tu empleo actual, si cuentas con ahorro en la Subcuenta de Vivienda (Infonavit) y tus compromisos de deudas actuales (tarjetas de crédito, préstamos de autos, etc.).
B. Consulta preliminar del Buró de Crédito
Uno de los mitos más frecuentes es temerle a la consulta del historial crediticio. En esta etapa inicial, los sistemas suelen realizar una consulta de tipo suave (soft inquiry) que no afecta ni penaliza tu puntaje en el Buró de Crédito. Esta revisión sirve simplemente para descartar alertas rojas, como retrasos severos en pagos o cuentas en cartera vencida que impedirían la aprobación de cualquier financiamiento formal.
C. Emisión del certificado o constancia de capacidad de compra
Una vez ingresados los datos, el sistema o el asesor emite un documento estimado que indica: «Tienes acceso a un crédito por X cantidad de pesos». Con este dato en la mano, dejas de adivinar y comienzas a buscar con bases firmes.
3. La diferencia vital: Precalificación vs. Preaprobación
Es muy habitual que los términos se utilicen como sinónimos, pero en el mundo de los bienes raíces existen matices operativos importantes que debes conocer para no llevarte sorpresas:
- La Precalificación: Es el punto de partida. Es rápida, se basa en lo que tú declaras y sirve para orientar la búsqueda. Te dice un estimado de lo que podrías comprar.
- La Preaprobación: Es el siguiente nivel de seriedad. Aquí el banco o la institución ya verificó tus documentos oficiales (recibos de nómina, estados de cuenta bancarios, constancia de situación fiscal e identificación). La preaprobación te otorga una carta de compromiso formal por parte de la institución financiera, lo que demuestra a los vendedores que eres un comprador con solvencia probada y listo para cerrar el trato de inmediato.
Preguntas Frecuentes (FAQ)
¿Qué documentos necesito tener a la mano para una precalificación rápida?
Para una precalificación preliminar y rápida, en realidad no requieres documentos físicos complejos. Basta con conocer con precisión tu ingreso mensual neto, el tiempo que llevas laborando formalmente y tener claridad sobre tus deudas actuales en tarjetas de crédito o préstamos personales.
¿Una precalificación rápida afecta mi puntaje en el Buró de Crédito?
No. Las herramientas de precalificación en línea y los ejercicios preliminares con asesores inmobiliarios utilizan consultas suaves que no impactan negativamente tu historial financiero. La afectación por consultas solo ocurre cuando firmas una autorización formal para un trámite de crédito definitivo ante múltiples instituciones de forma simultánea.
¿Por qué es un error buscar casa antes de precalificar?
Porque te expone a dos grandes riesgos: enamorarte de una propiedad que está fuera de tu alcance financiero real, o perder una oportunidad de oro frente a otro comprador porque tú aún no sabes si tu crédito será autorizado. La precalificación te otorga el poder de negociación y la certeza que necesitas.
Conclusión
Comprar una vivienda es, sin lugar a dudas, una de las decisiones financieras y emocionales más importantes de tu vida. Iniciar este camino sin conocer tu verdadera capacidad de compra es como emprender un viaje en carretera sin verificar el nivel de combustible del auto. La precalificación rápida actúa como ese indicador esencial que te muestra el rumbo correcto, optimiza tu tiempo y enfoca tus esfuerzos en opciones inmobiliarias que se adaptan perfectamente a tu realidad económica.
Acércate a profesionales inmobiliarios capacitados que cuenten con alianzas financieras sólidas para realizar este diagnóstico inicial sin costo ni complicaciones.
Artículo escrito por:
Rodrigo Villasana Maciel
Tengo más de 4 años como redactor profesional, he trabajado por más de 2 años dentro del desarrollo inmobiliario como profesional de Marketing Digital y actualmente me encuentro en activo como redactor con el objetivo de mejorar la presencia digital de los proyectos inmobiliarios.
Artículo que te puede interesar:
¿Por qué mis publicaciones en portales inmobiliarios no generan citas? Causas y soluciones